PCの入れ替えでは、買うかリースかを毎回のように聞かれます。メモリの値上がりでPCの価格も上がり、一度に払う額が気になる会社も増えました。総額で比べるシミュレーターの使い方と、税金や返却で見落としやすい点を、公的な資料で確かめてまとめます。
購入とリースは何が違うか
リースは、会社が選んだPCをリース会社が買い、それを会社が長い期間借りる仕組みです。PCの持ち主はリース会社のままです。主な違いは次のとおりです。
| 項目 |
購入 |
リース |
| 持ち主 |
自社 |
リース会社 |
| 支払い |
買うときにまとめて払う |
毎月のリース料 |
| 途中でやめる |
いつでも売却や処分ができる |
原則できない。残りのリース料か違約金を払う |
| 期間が終わったら |
使い続けるか、自社で処分 |
返すか、再リースで使い続ける |
| 保険 |
必要なら自社で入る |
通常はリース物件に保険が付いている |
| 修理 |
自社で手配 |
自社で手配(保守契約は別に結ぶ) |
| データ消去 |
自社の責任 |
自社の責任 |
リースでも修理の手配は借りた会社が行います。リース事業協会は、借りた側が修繕の義務を負い、メーカーなどと保守契約を結ぶと説明しています。「リースなら壊れても全部お任せ」ではない点に気をつけます。
リース料率とは 月額の決まり方
リース料率は、PCの価格に対する月額リース料の割合です。価格20万円で月額料率2.3%なら、月のリース料は4,600円です。
リース事業協会によると、リース料には次のものが含まれます。これらの合計をリース期間の月数で割ったものが、毎月のリース料です。
- PCの価格
- 金利
- 固定資産税
- 保険料(動産総合保険など)
- リース会社の管理費と利益
料率に月数をかけると、総額が価格の何倍になるかが分かります。月額料率2.3%で4年(48か月)なら、2.3%×48で110.4%です。PCの価格より約1割多く払う計算になります。
料率は、期間の長さや金利、会社の信用などで変わります。この記事の2.3%は計算のための例です。実際の料率は、リース会社の見積もりで確かめます。
期間が違う見積もりは、料率×月数で比べます。たとえば3年(36か月)で3.0%なら108%、5年(60か月)で1.9%なら114%です。月額は5年の方が安く見えますが、払う総額は多くなります。
シミュレーターの計算の前提
シミュレーターに1台の価格や台数、使う年数を入れると、購入とリースの総額と、1台1か月あたりの費用が並びます。計算は次のとおりです。
| 項目 |
計算のしかた |
| 購入の総額 |
(1台の価格+処分とデータ消去の費用)×台数 |
| リースの総額 |
(1台の価格×月額料率×12×年数+データ消去の費用)×台数 |
| 1台1か月あたり |
総額÷台数÷(年数×12) |
| 含まないもの |
税金の効果、購入資金の借入の利息、保守契約、再リース料、売却や下取りで戻る額 |
処分とデータ消去の費用は、購入とリースの両方に足します。後で説明するとおり、リースでも返すPCのデータ消去は借りた会社の責任だからです。価格は、税込か税抜かをそろえて入れます。
入力例 20万円のPCを30台、4年使う
1台の価格20万円、30台、4年、月額料率2.3%、処分とデータ消去の費用を1台5,000円として入れます。
| 項目 |
購入 |
リース |
| 1台あたり |
20万円+5,000円=20万5,000円 |
22万800円+5,000円=22万5,800円 |
| 総額(30台) |
615万円 |
677万4,000円 |
| 1台1か月あたり |
約4,271円 |
約4,704円 |
リースの1台あたりは、20万円×2.3%×48か月で22万800円です。総額ではリースが62万4,000円多く、1台1か月あたりでは約433円の差になります。料率が2.5%なら、リースの総額は735万円で、差は120万円に広がります。
この差で何を買っているかを考えると判断しやすくなります。リースでは、615万円を一度に払わずに済み、保険や固定資産税の手続きもリース会社に任せられます。手元の資金に余裕がある会社は購入、一度の支出を抑えたい会社はリース、という分け方が基本です。
シミュレーターに入っていない差
購入したPCは、使い終わった後に売れれば、その分だけ総額が下がります。リースでは、返したPCの価値はリース会社のものです。リース事業協会の報告書は、返却後に売れる価値を見込んでリース料を決めることもあると説明しています。
PCを使えるように準備する作業(キッティング)の手間は、購入でもリースでも同じです。台数が多いときの段取りは、キッティングの記事にまとめています。
税金はどう変わるか 2026年4月の改正
購入したPCは、原則として耐用年数の4年に分けて経費にします。ただし、価格によって次の扱いを選べます。
| PCの価格 |
選べる扱い |
| 10万円未満 |
買った年に全額を経費にできる |
| 20万円未満 |
3年で均等に経費にできる(一括償却資産) |
| 40万円未満(中小企業者等) |
買った年に全額を経費にできる。年300万円まで |
中小企業者等の特例は、2026年4月1日以後に取得したものから、30万円未満が40万円未満に広がりました。期限は3年延びています。一方で、同じ日から、常時使う従業員が400人を超える法人は対象から外れました。
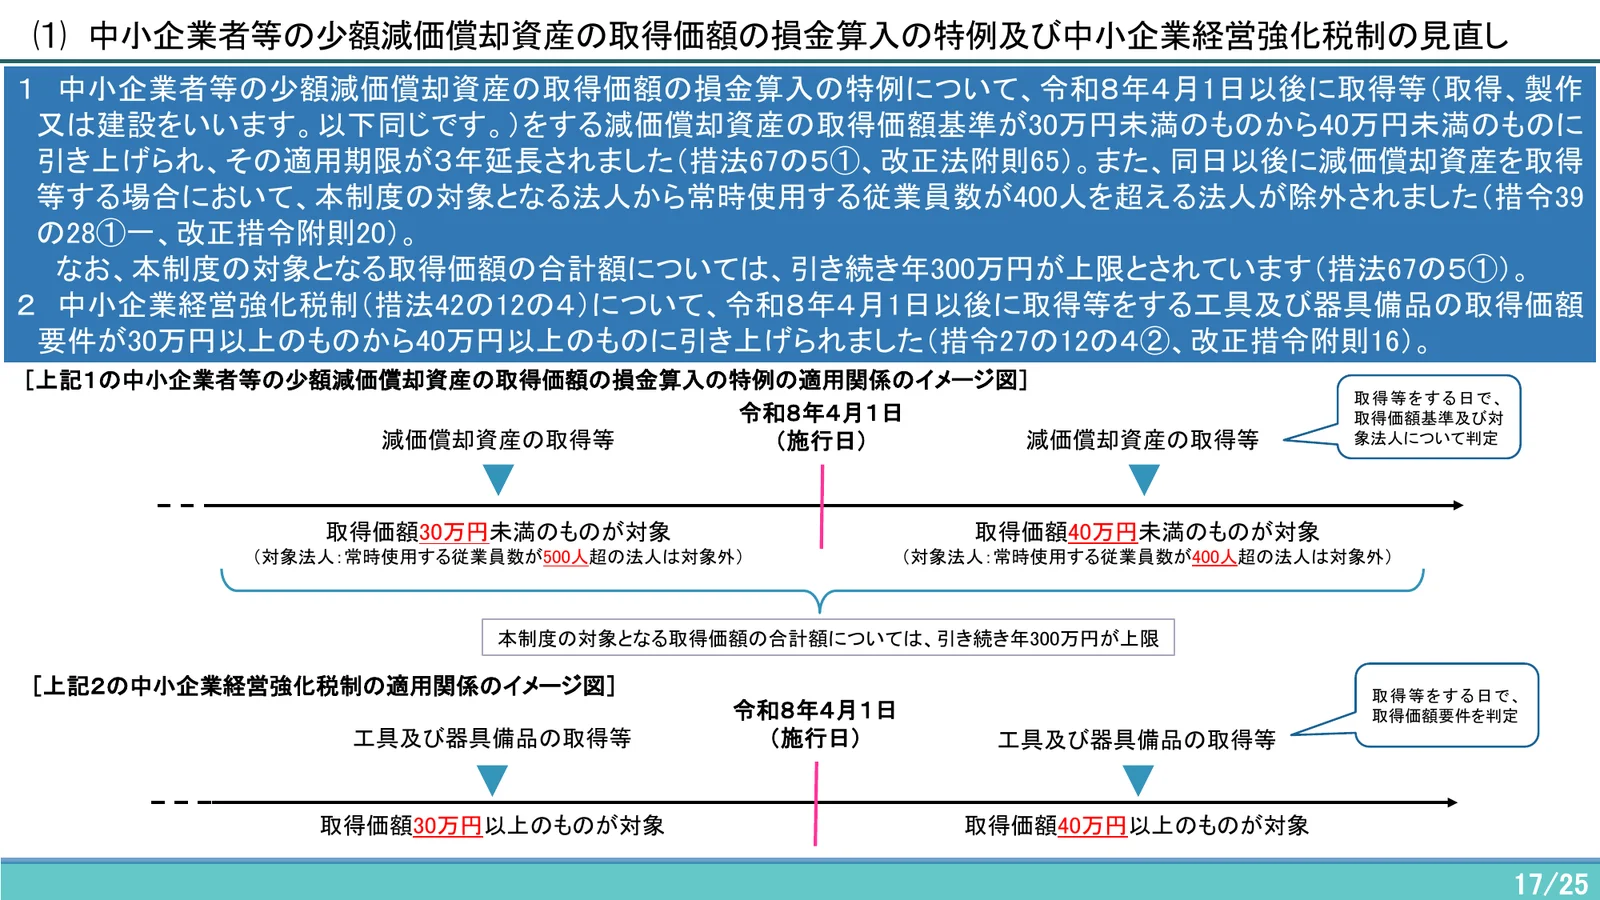 国税庁の資料の、中小企業者等の少額減価償却資産の特例の見直しを示したページ出典: 国税庁ウェブサイト「令和8年度法人税関係法令の改正の概要」(公共データ利用規約(第1.0版))
年300万円の上限には気をつけます。20万円のPCを30台買うと600万円なので、特例で経費にできるのは15台分までです。残りは4年に分けて経費にするなどの扱いになります。
特例を使ったPCは固定資産税の申告が要る
東京都主税局によると、10万円未満で一度に経費にしたものは、固定資産税(償却資産)の申告の対象外です。3年で一括償却したものも対象外です。
一方で、中小企業者等の特例で経費にしたものは申告の対象になります。経理の担当と、どの扱いにするかを先に決めておきます。
リースの税務は「売買とみなす」
多くのPCリースは、途中で解約できず、PCの価格のほぼ全額をリース料で払う形です。国税庁によると、こうしたリースは税務上、PCを買ったものとみなし、リース期間で均等に経費にします。
ただし、毎月のリース料を「賃借料」として経費にした場合も、その額は経費として認められます。そのため、月々のリース料をそのまま経費として扱えます。リースしたPCには、10万円未満や一括償却、中小企業者等の特例は使えません。
返却と処分 データ消去は誰の責任か
リースのPCを返すときのデータ消去は、借りた会社の責任です。リース事業協会の報告書は、企業のリースでは、利用者の責任と負担でデータを消し、元の状態にして返すと説明しています。リース会社は、返されたPCにデータが残っているかを確かめません。
個人情報保護委員会のガイドラインも、個人データが入った機器を捨てるときは、元に戻せない方法で消すことを求めています。業者に頼んだ場合は、消したことを証明書などで確かめることも勧めています。
- 台帳で、返すPCの資産番号と製造番号を確かめる
- 利用者のデータを、会社の共有の場所に移したか確かめる
- MDM(端末の管理ツール)やMicrosoft 365などの管理から外す
- 消去ソフトで上書きするか、消去を業者に頼む(Windowsのリセットならデータのクリーニングを選ぶ)
- 消去の記録か証明書を、台帳の行に結びつけて残す
- リース会社が決めた場所へ返す(費用は通常は借りた側の負担)
買うかリースかの判断表
| 自社の状況 |
向いている方 |
| 手元の資金に余裕があり、総額を抑えたい |
購入 |
| 一度に大きな支出をしたくない |
リース |
| 5年以上など、耐用年数より長く使う |
購入 |
| 3〜4年ごとに必ず入れ替えると決めている |
リース |
| 人の増減が大きく、台数が読めない |
購入か、短期のレンタル |
| 固定資産の管理の手間を減らしたい |
リース |
リース満了後も使い続ける場合は、再リースの料金がかかります。料金はリース会社ごとに決まるため、契約の前に確かめておきます。
リースの見積もりで確かめる項目
リース会社の見積もりは、料率だけを比べると後で差が出ます。次の項目もそろえて聞きます。
| 項目 |
確かめること |
| 料率と期間 |
3年・4年・5年でそれぞれ何%か |
| 保険 |
盗難や落として壊した場合も対象か、自己負担はいくらか |
| 再リース |
満了後に1年ずつ延ばすときの料金 |
| 返却 |
返す場所、送料、梱包を誰が負担するか |
| データ消去 |
リース会社の消去サービスの有無、方法、料金、証明書の形 |
| 中途解約 |
解約するときに払う額の計算のしかた |
経営層に説明するときの文面の例
来年4月に入れ替えるPCは30台で、1台20万円です。購入なら総額615万円、4年リース(料率2.3%)なら677万4,000円で、リースは約62万円高くなります。
一方、リースなら一度に615万円を払わずに済み、月の支払いは約14万円です。今期は資金を新しい業務システムに回したいため、リースを提案します。
今日からできること
| やること |
目安 |
ポイント |
| 入れ替える台数と時期を台帳で数える |
今週 |
満了日の近いリースも洗い出す |
| リース会社に料率の見積もりを頼む |
今月 |
3年・4年・5年の3通りを聞く |
| シミュレーターで購入とリースを比べる |
見積もりが届いたら |
料率と処分の費用を自社の数字に替える |
| 経理と税金の扱いを決める |
発注の前 |
年300万円の上限と固定資産税の申告を確かめる |
| 返却と処分の消去の手順を決める |
発注の前 |
消去の方法と証明書の残し方を書いておく |
まず、次に入れ替えるPCの台数と時期を数えます。数字がそろえば、シミュレーターで比べた結果をそのまま社内の説明に使えます。