インボイス(適格請求書)を出せない免税事業者などから仕入れたときの経過措置が、2026年10月1日に変わりました。控除できる消費税の割合は80%から70%に下がり、そのぶん会社が納める消費税が増えます。国税庁の資料で期間と条件を確かめ、増える額をシミュレーターで試算する方法をまとめます。
何が変わったのか 80%から70%へ
インボイス制度では、インボイスを受け取れない仕入れの消費税は、原則として控除できません。ただし、制度が始まってから一定の期間は、仕入れの消費税の一定割合を控除できる経過措置があります。
ここでいう「免税事業者など」には、消費者や、課税事業者でもインボイスの登録をしていない事業者も含まれます。
2026年度の税制改正で、この経過措置の期限が2年延び、割合も見直されました。改正前は、2026年10月から3年間が50%で、その後は0%の予定でした。
| 期間 |
控除できる割合 |
| 2023年10月1日〜2026年9月30日 |
80% |
| 2026年10月1日〜2028年9月30日 |
70% |
| 2028年10月1日〜2030年9月30日 |
50% |
| 2030年10月1日〜2031年9月30日 |
30% |
| 2031年10月1日以降 |
0%(控除できない) |
国税庁は、この新しい割合を「7・5・3割控除」と呼んでいます。
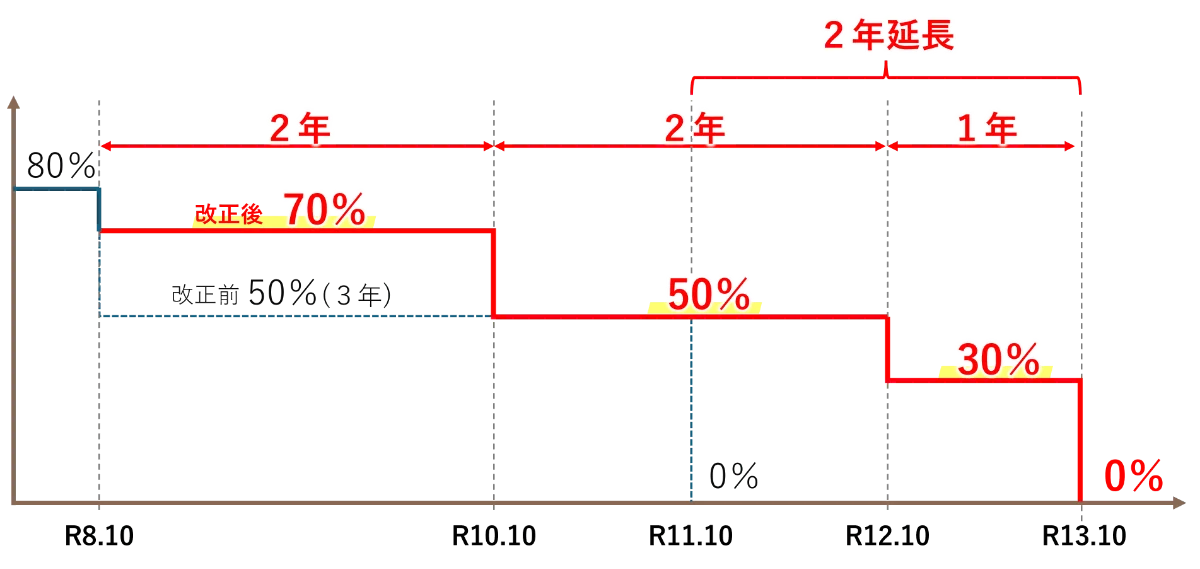 国税庁が示した7・5・3割控除の控除できる割合の見直し出典: 国税庁ウェブサイト「令和8年度税制改正特集」(公共データ利用規約(第1.0版)(国税庁ホームページの利用規約))
いつから・誰に・何を・罰則は
| 項目 |
内容 |
| いつから |
2026年10月1日以後の仕入れから70% |
| 対象 |
一般課税で消費税を申告している会社・個人事業者 |
| 何をする |
控除の割合を70%で計算し、帳簿に経過措置の対象である旨を書く |
| 帳簿の書き方の例 |
取引ごとに「70%控除対象」と書くか、記号を付けて別に意味を示す |
| 罰則 |
罰則はない。控除できない分だけ納める消費税が増える |
仕入先1者あたり年1億円の上限
改正では、上限額も変わりました。対象は、同じ免税事業者などからの1年(事業年度)の仕入れの合計(税込)です。これが1億円を超えると、超えた部分には経過措置を使えません。
改正前の上限は10億円でした。
| 課税期間の始まり |
1者あたりの上限 |
| 2024年10月1日〜2026年9月30日に始まる課税期間 |
税込10億円 |
| 2026年10月1日以後に始まる課税期間 |
税込1億円 |
上限は取引先ごとに数えます。免税事業者から合わせて1億円を超えて仕入れていても、1者ずつ見て1億円以下なら上限にはかかりません。
1億円の上限は、課税期間の始まりの日で決まります。3月決算の会社なら、2027年4月から始まる事業年度から1億円です。12月決算の会社や個人事業者は、2027年1月からの期間が最初になります。
上限を超えたときの計算例
3月決算の会社の、2027年4月からの事業年度で考えます。インボイスの登録をしていない同じ取引先から、税込1億3,200万円を仕入れたとします。1億円までの部分は、仕入れの消費税約909万円の70%を控除でき、控除できない額は約273万円です。
1億円を超えた3,200万円の部分は、消費税約291万円の全額を控除できません。合わせて約564万円が控除できない額になります。上限がなければ360万円だったので、約204万円増える計算です。
10月1日をまたぐ取引はどちらの割合か
使う割合は、仕入れをした時期で決まります。国税庁のQ&Aによると、作業などの役務は、原則として約束した作業の全部が終わった日が仕入れの日です。9月21日に始まり10月20日に終わった作業は、70%で計算します。
商品の仕入れは、引き渡しを受けた日で判断します。9月30日までに届いたものは80%、10月1日以後に届いたものは70%です。
1年分の保守料をまとめて前払いし、短期前払費用として処理している場合は、払った日の課税期間の仕入れとして扱えます。国税庁のQ&Aは、2026年1月に払った1年分の保守料を、その全額について80%で計算してよい例を示しています。
うちの会社は関係あるか
関係があるのは、一般課税で申告している会社です。簡易課税で申告している会社は、売上の消費税にみなし仕入率をかけて計算するため、この経過措置で税額は変わりません。
情シスの周りでは、次のような仕入れが免税事業者からのものになりがちです。
- 個人のエンジニアやデザイナーへの開発・制作の外注
- 個人で営む保守業者やPCの設定代行
- 社内研修の講師料
- 小さな制作会社のサイト運用
相手がインボイス発行事業者かどうかは、請求書の登録番号で分かります。番号は国税庁の公表サイトで確かめられます。番号が書かれていなければ、相手に登録の有無を聞きます。
シミュレーターの計算の前提
シミュレーターに、免税事業者などからの年間の仕入れ(税込・万円)を入れます。すると、控除できる割合ごとに、控除できない消費税の額が出ます。計算は次のとおりです。
| 項目 |
計算のしかた |
| 仕入れの消費税(相当額) |
税込の仕入れ×10/110 |
| 控除できない額 |
仕入れの消費税×(1−控除できる割合) |
| 割合 |
80%・70%・50%・30%・0%の5通り |
| 含まないもの |
軽減税率の品目、1億円の上限、法人税への影響 |
シミュレーターは標準税率の10%で計算します。控除できなかった消費税は、多くの場合その仕入れの費用に含まれ、法人税の計算では経費になります。シミュレーターの額は、法人税を考える前の金額です。
入力例で読み方を確かめる
免税事業者の外注先2者に、年に合わせて税込1,100万円の開発を頼んでいる会社で計算します。仕入れの消費税は1,100万円×10/110で100万円です。
| 控除できる割合 |
期間 |
控除できない額 |
| 80% |
2026年9月まで |
20万円 |
| 70% |
2026年10月〜2028年9月 |
30万円 |
| 50% |
2028年10月〜2030年9月 |
50万円 |
| 30% |
2030年10月〜2031年9月 |
70万円 |
| 0% |
2031年10月以降 |
100万円 |
この会社では、10月から年10万円、納める消費税が増えます。2031年10月以降は、80%の期間より年80万円多くなります。
月27.5万円(年330万円)の保守を個人に頼んでいる場合は、仕入れの消費税が30万円です。控除できない額は、80%で6万円、70%で9万円、50%で15万円、30%で21万円、0%で30万円です。
軽減税率の品目は別に計算する
飲食料品(酒類と外食を除く)と、定期購読の新聞(週2回以上発行)は、税率8%の軽減税率の対象です。この品目の仕入れの消費税は、税込×8/108で計算します。
たとえば、会議用の弁当を個人の店から年に税込54万円買っている場合、仕入れの消費税は4万円です。70%の期間に控除できない額は1万2,000円です。シミュレーターに54万円を入れると10%で計算するため、少し大きめに出ます。
1枚の請求書に8%と10%の品目が混ざっているときは、税率ごとの合計で分けます。免税事業者の請求書に税率ごとの合計がなければ、受け取った側が書き足して保存することも認められています。
取引先とどう向き合うか
仕入れの負担を減らす方法の一つは、取引先にインボイス発行事業者の登録を検討してもらうことです。登録で課税事業者になった個人事業者は、「3割特例」を使えます。2027年分と2028年分の申告で、納める税を売上の税額の3割にできる特例です。
すでに登録した取引先にも事情があります。登録で課税事業者になった事業者向けの「2割特例」を使えるのは、2026年9月30日を含む課税期間までです。納める税を売上の税額の2割にできる特例です。
そのため、登録している小さな取引先から、値上げの相談が来ることもあります。一方で、取引条件の変え方には気をつけます。
財務省や公正取引委員会などのQ&Aは、問題になる例を示しています。免税事業者の取引先に、一方的に値下げや取引の打ち切りを通告する場合は、独占禁止法や取適法の問題になるおそれがあります。値段を見直すときは、増える負担の額を示して話し合います。
フリーランスへの発注で守ることは、取適法とフリーランス法の記事にまとめています。
経理や経営層に伝える文面の例
情シスが外注の窓口になっている会社では、取引先の登録状況を一番知っているのが情シスということもあります。集計した結果は、次のような形で経理と経営層に伝えます。
10月1日から、免税事業者からの仕入れで控除できる消費税が80%から70%になりました。情シスの外注先のうち免税事業者は3者で、年間の仕入れは税込1,430万円です。控除できない消費税は、80%のときの26万円から39万円に、年13万円増えます。
2028年10月には50%になり、65万円になる見込みです。来期の予算に入れるとともに、3者と今後の条件を話し合う予定です。
数字は取引先ごとの内訳もあわせて渡すと、経理が帳簿の記載を確かめるときにも使えます。
今日からできること
| やること |
目安 |
ポイント |
| 会計ソフトの控除割合が10月1日から70%になっているか確かめる |
今週 |
9月までの取引は80%のまま |
| 外注先と仕入先の一覧に登録番号の有無を書く |
今月 |
番号は国税庁の公表サイトで確かめる |
| 免税事業者からの仕入れを取引先ごとに年間で集計する |
今月 |
1億円に近い先がないかも見る |
| シミュレーターで増える額を試算する |
集計の後 |
軽減税率の品目は分けて計算する |
| 大口の取引先と今後の条件を話し合う |
年内 |
一方的な値下げの通告はしない |
まずは会計ソフトの設定と、取引先の登録番号の確認から始めます。集計した額をシミュレーターに入れると、来期の予算に入れる額が分かります。