使っているSaaSや取引先から、ある日「サービス終了」や「上場廃止」の知らせが届いたらどうするか。情シスにとっては他人事ではありません。ここ1年ほどの間にも、大手IT企業の上場廃止や買収の発表が続きました。この記事では、取引先が続くかを決算資料で読む方法と、終了に備える契約の確かめ方をまとめます。
IT企業の上場廃止と買収が続いている
まずは事実を確かめます。この1年余りで、次のような動きがありました。
| 会社 |
何が起きたか |
時期 |
| NTTデータグループ |
2025年5月8日にNTTがTOBの開始を発表。株式併合を経て完全子会社に |
2025年9月26日に上場廃止 |
| SCSK |
2025年10月29日に住友商事が完全子会社化を発表。TOBの期間は10月30日〜12月12日 |
2026年3月12日に上場廃止 |
| 電通総研 |
伊藤忠商事系の合同会社VICが1株2,880円でのTOBを予定。電通総研は賛同し、応募を勧めている |
TOBは2026年11月上旬に始まる予定。成立すれば上場廃止の見込み |
出典はNTT、マイナビニュース、ITmedia、日本取引所グループ、電通総研の発表です。電通総研は、上場廃止のあと電通グループと伊藤忠グループの合弁会社になる見込みだとしています。
読売新聞は、2025年の東証の上場廃止が125社で過去最多になったと伝えました(2025年12月26日)。プライム市場だけで45社です。上場をやめる会社が増えると、外から経営の状態を確かめにくい取引先も増えていきます。
上場廃止は「撤退」ではない ただし情報は減る
上の3社は、どれも事業をやめたわけではありません。親会社の完全子会社などになり、事業を続けています。それでも使う側には、次のような変化が起きます。
| 変化 |
中身 |
| 開示が減る |
決算短信や有価証券報告書が出なくなる |
| グループの方針で変わる |
製品の統合、価格、提供体制が親会社の方針で見直されることがある |
| 窓口や契約主体が変わる |
合併や事業の移管で、契約の相手先が変わることがある |
例えばSCSKは、2027年4月にネットワンシステムズとの合併を予定しています(ITmedia)。合併や統合の前後は、契約の名義や窓口が変わりやすい時期です。
非上場の株式会社でも、会社法440条により、定時株主総会のあとに貸借対照表を公告する義務があります。大会社は損益計算書も公告します。ただし内容は上場企業の開示よりずっと少なくなります。
決算資料はどこで読めるか
上場企業の資料は、無料で誰でも読めます。
| 資料 |
中身 |
入手先 |
| 決算短信 |
四半期ごとの業績と見通しの速報 |
TDnet(適時開示情報閲覧サービス)、会社のIRページ |
| 決算説明資料 |
ARRや解約率など、会社が独自に出す指標 |
会社のIRページ |
| 有価証券報告書 |
年1回の詳しい報告。事業等のリスクや大株主の状況 |
EDINET |
| 大量保有報告書 |
発行済株式の5%を超えて持った人の届出 |
EDINET |
TDnetは日本取引所グループ、EDINETは金融庁が運営しています。社名や証券コードで検索できます。
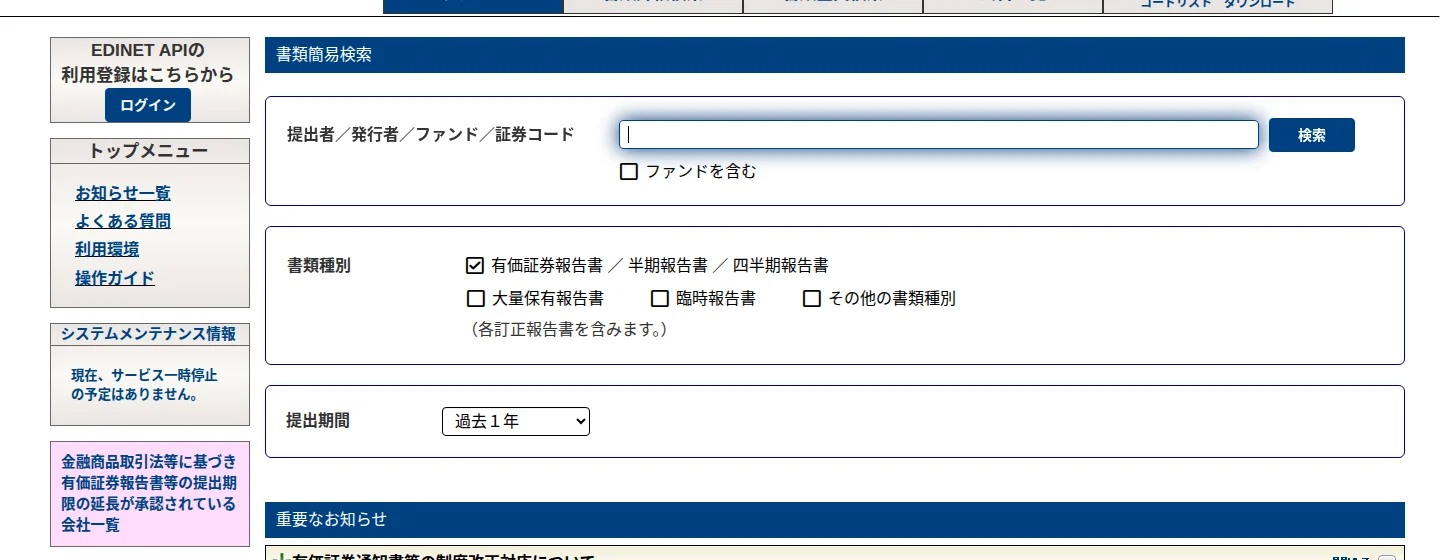 金融庁のEDINETの書類簡易検索。書類種別で有価証券報告書や大量保有報告書を選べる出典: 金融庁「EDINET閲覧サイト」(公共データ利用規約(第1.0版))
初めて読むときは、次の順番がおすすめです。まず決算短信の1ページ目で、売上と利益の増減、通期の見通しをつかみます。次に決算説明資料で、ARRや解約率などサービスの数字を見ます。最後に有価証券報告書の「事業等のリスク」で、会社自身が挙げている心配の種を確かめます。
続くかを読む7つのポイント
決算資料のどこを見ればよいかを、項目ごとにまとめます。
| 見る項目 |
載っている場所 |
見方 |
気にしたいサイン |
| 1. 売上の伸び |
決算短信の1ページ目 |
前年同期と比べた増減率 |
減収が2期以上続く |
| 2. ARR(年間経常収益) |
決算説明資料 |
毎年繰り返し入る売上の伸び |
伸びが急に鈍る |
| 3. 解約率 |
決算説明資料 |
月次か年次か、件数か金額か |
上がり続けている |
| 4. 営業キャッシュフロー |
キャッシュ・フロー計算書 |
本業で現金が増えているか |
マイナスが続き、現預金が減る |
| 5. 現預金と借入金 |
貸借対照表 |
手元の資金で何年もつか |
借入の返済期限が近い |
| 6. 継続企業の前提に関する注記 |
決算短信の注記、有価証券報告書 |
「該当事項はありません」か |
注記が付いた |
| 7. 大株主とTOB |
有価証券報告書、大量保有報告書、適時開示 |
誰が何%持っているか |
TOB、MBO、親会社の変更 |
手元の資金が何年もつかの目安
赤字のSaaS企業では、手元の資金がどれくらいもつかが大事な目安になります。おおまかには「現預金÷1年間に減った現金」で計算できます。例えば現預金が30億円で、営業と投資で1年に10億円ずつ現金が減っているなら、約3年分です。追加の資金調達や黒字化の計画があるかも、決算説明資料であわせて確かめます。
継続企業の前提に関する注記とは
「継続企業の前提」とは、会社が将来も事業を続けるという前提のことです。財務諸表等規則の第8条の27が、この注記のルールを定めています。前提に重要な疑義を生じさせる事象があり、対応をしても重要な不確実性が残るときに、注記が必要になります。注記には、その事象の内容、対応策、不確実性がある理由などを書きます。
多くの会社では、決算短信の注記に「該当事項はありません」と書かれています。例えばキオクシアの2026年4〜6月期の決算短信にも、そう書かれています。
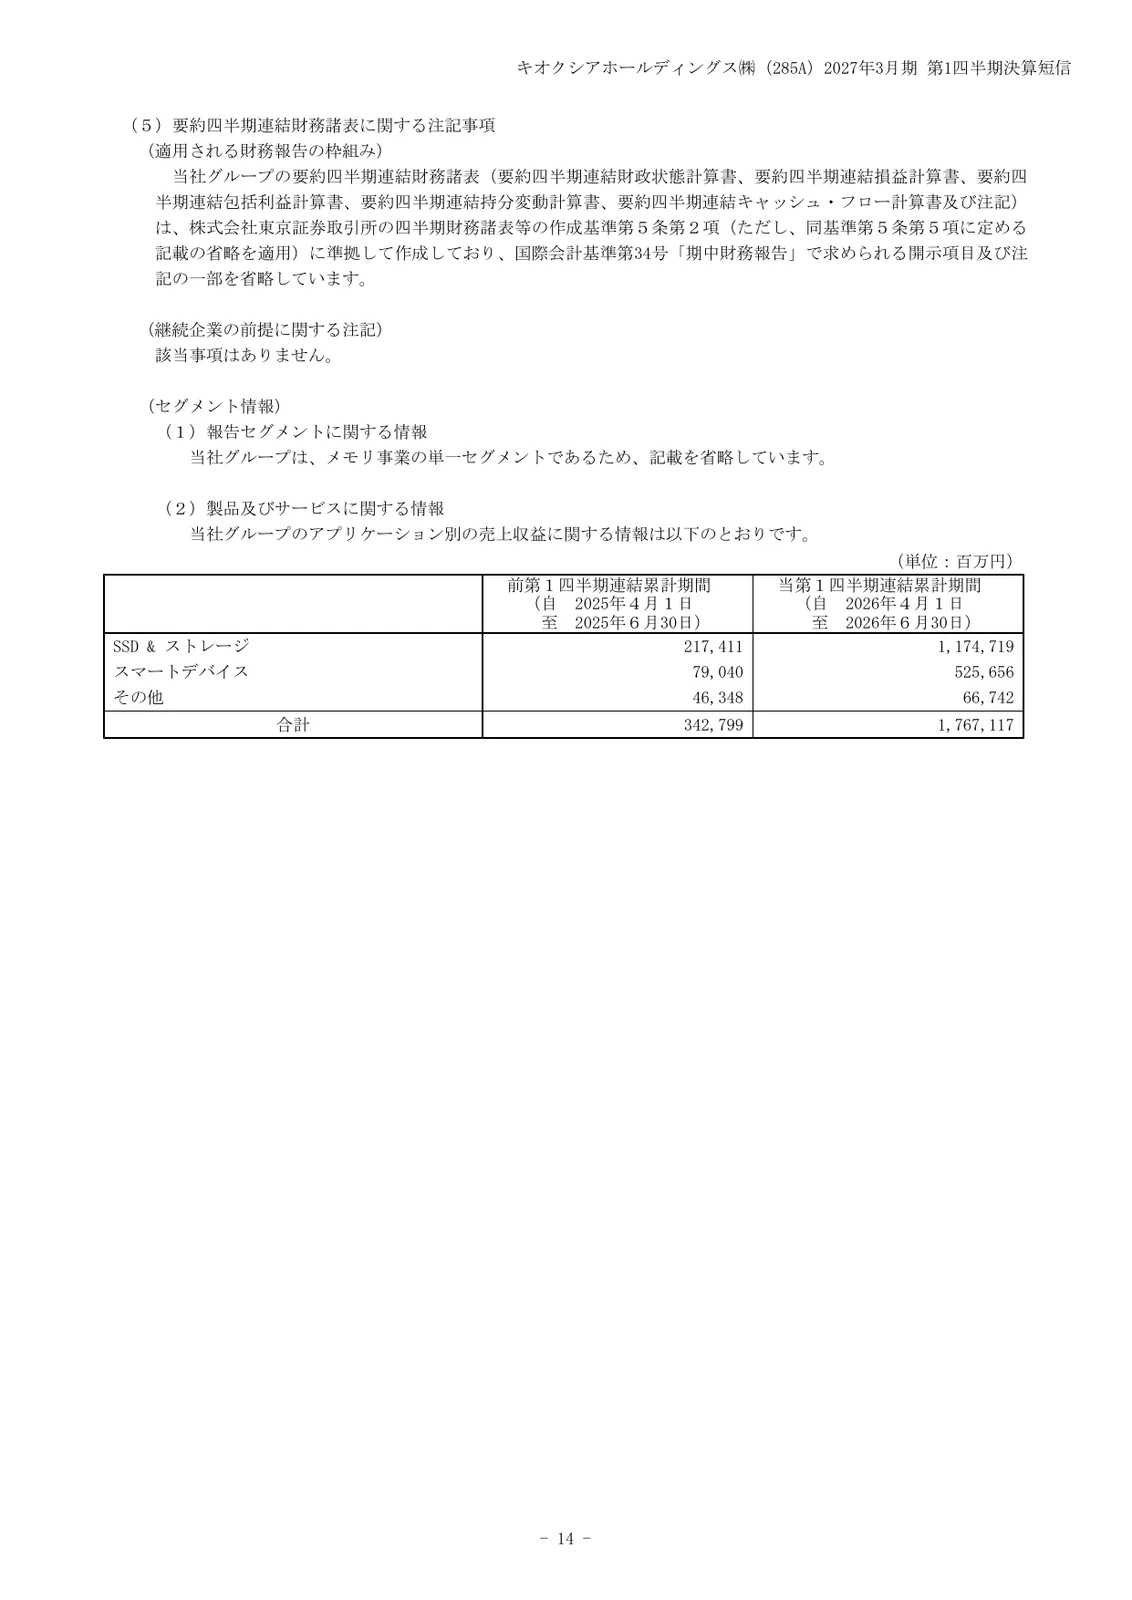 キオクシアの決算短信の注記。継続企業の前提に関する注記は「該当事項はありません」出典: キオクシアホールディングス「2027年3月期 第1四半期決算短信〔IFRS〕(連結)」(引用)
大株主の動きは大量保有報告書で分かる
上場企業の株を5%を超えて持った人は、大量保有報告書を出さなければなりません。金融商品取引法の第27条の23が定めるルールで、期限は5日以内(日曜日や祝日などを除く)です。買収や経営への関与の動きは、この報告書や適時開示で早めに分かることがあります。
実際に読んでみる Sansanの決算説明資料
国内SaaS企業の例として、Sansanが2026年7月13日に出した決算説明資料を見てみます。
| 指標 |
数字(2026年5月期) |
資料での定義 |
| 会社全体のARR |
499億8,200万円(前年同期比20.2%増) |
年間固定収入 |
| 「Sansan」の解約率 |
0.55%(直近12か月の月平均) |
既存契約の月額収入のうち、解約で減った分の割合 |
| 「Bill One」のARR |
147億8,200万円(34.9%増) |
年間固定収入 |
月0.55%の解約率は、1年に直すと約6.4%です(筆者計算)。既存契約の月額収入のうち、1年で約6%が解約で減る水準という意味になります。
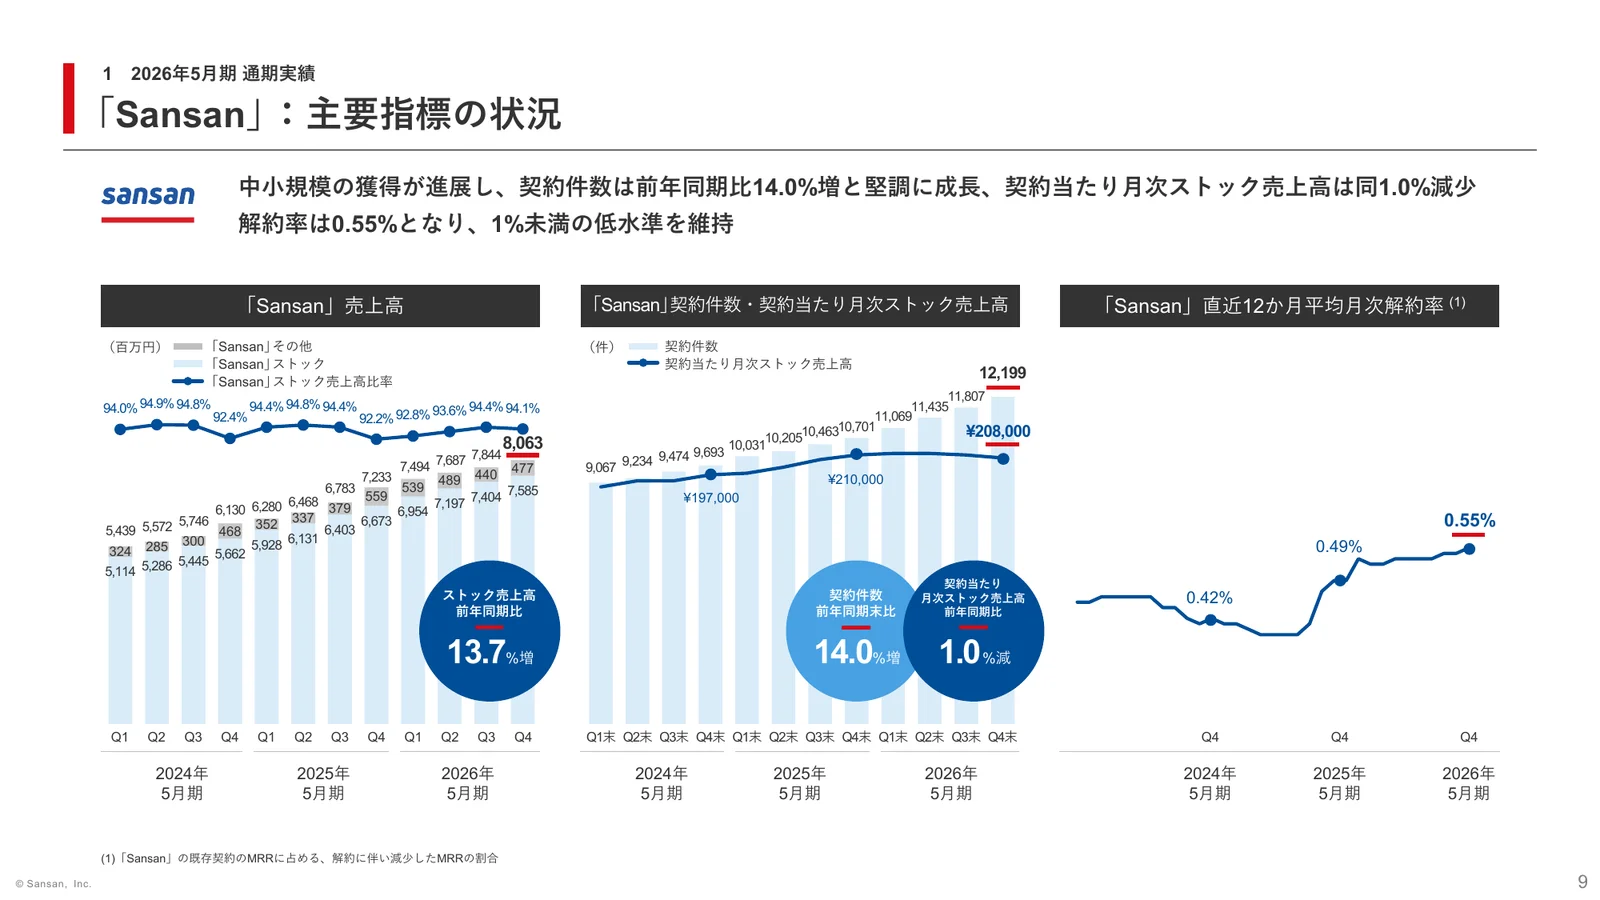 Sansanの決算説明資料。「Sansan」の売上高・契約件数・解約率が並ぶ出典: Sansan「2026年5月期 通期決算説明資料」(引用)
株価の急落は「サービスが危ない」サインか
2026年2月には、AIへの警戒から米国と日本のSaaS株が大きく売られました。ただし株価の下落は、将来の成長への期待が下がったことを示すもので、すぐに事業が止まるという意味ではありません。同じ年でも、Sansanのように契約の数字が伸び続けた会社があります。
使う側が気にすべきなのは、株価の水準より、現金が減り続けていないか、解約が増えていないかです。株価の急落は、決算を読み直すきっかけとして使うのが実用的です。
未上場のSaaSはどう確かめるか
未上場のSaaSは、上場企業ほど情報がありません。それでも確かめる手段はあります。
| 手段 |
分かること |
| 決算公告(官報、電子公告、会社のサイト) |
貸借対照表。大会社は損益計算書も |
| 資金調達や提携の発表 |
誰が出資しているか、事業の方向 |
| 契約時の質問 |
財務状況、事業の継続計画、終了時のデータの扱い |
| 第三者の認証や監査の報告書 |
情報管理や運用の体制 |
契約の前に「終了時にどう知らせ、データをどう返すか」を聞くだけでも、相手の準備の度合いが分かります。
サービス終了に備える契約とデータの持ち出し
決算を読んでも、終了の可能性をゼロにはできません。だからこそ、契約の段階で備えを決めておきます。
| 確認項目 |
決めておきたいこと |
| 終了の通知期間 |
サービスを終えるとき、何か月前に知らせるか |
| データの返却 |
どの形式(CSV、APIなど)で、どこまで(添付ファイル、履歴、ログ)返すか |
| 返却の期限 |
解約や終了のあと、いつまで取り出せるか |
| データの削除 |
削除したことを証明する書面を出せるか |
| 合併・事業譲渡のとき |
契約が引き継がれるか。条件が変わるときの通知 |
| 価格改定 |
何日前に知らせるか。更新時の上げ幅の考え方 |
年に一度の取引先点検の手順
- 止まると業務が困るSaaSと取引先を、5〜10社選ぶ
- 上場企業は決算短信と決算説明資料を、非上場企業は決算公告と会社の発表を集める
- 7つのポイントを表に書き込み、前の年と比べる
- 気になる点は営業担当に質問し、回答を記録する
- 移行先の候補と、データを取り出す手順を見直す
点検は、毎年同じ時期に行うと前年との比較がしやすくなります。多くの上場企業が決算を出したあとの時期に合わせると、資料もそろっています。
今日からできること
まずは、使っているSaaSのうち1社の決算短信を開いてみてください。1ページ目の売上の増減率と、注記の「継続企業の前提」の欄を見るだけでも、点検の第一歩になります。あわせて、利用規約でサービス終了時のデータの扱いを確かめておきましょう。
契約書が手元にない場合は、請求書や管理画面で契約先の正式な社名を確かめます。そのうえで、販売店や営業担当に契約条件の写しを頼みましょう。点検の結果は、次の更新の判断や稟議の資料にもそのまま使えます。
株価やTOBのニュースは、取引先の変化に気づくきっかけになります。ただし判断は、決算資料と契約書という手元の資料で行うのが確実です。この記事は売買を勧めるものではありません。投資の判断はご自身で行ってください。